

Ten artykuł powstał dzięki współpracy The European Sting ze Światowym Forum Ekonomicznym./
Autor: Johnny Wood, pisarz, porządek forum
- Nowy raport IEA przedstawia plan działania dla przedsiębiorstw naftowo-gazowych mający na celu redukcję emisji zgodnie ze scenariuszem zerowych emisji netto do 2050 r.
- W planie działania zalecono pięć obszarów, w których konieczne są natychmiastowe działania, aby osiągnąć cele w zakresie redukcji emisji.
- Rozwiązania obejmują zapobieganie wyciekom metanu, zapobieganie niepotrzebnemu spalaniu na pochodniach i elektryzowanie kluczowych części wydobycia ropy i gazu.
Do 2025 r. ponad jedna trzecia światowej energii będzie wytwarzana w oparciu o odnawialne źródła energii, ale emisje CO2 związane z energią nadal rosną – w 2022 r. o 0,9%.
Według Międzynarodowej Agencji Energetycznej (IEA) globalna produkcja, transport i przetwarzanie ropy i gazu wyemitowało w 2022 r. równowartość 5,1 miliarda ton CO2. To prawie 15% całkowitej emisji gazów cieplarnianych związanych z energią.
Zgodnie ze scenariuszem IEA Net Zero do roku 2050 (NZE) do końca tej dekady intensywność emisji z działalności naftowo-gazowej musi zostać zmniejszona mniej więcej o połowę, co doprowadzi do ogólnej redukcji całkowitych emisji z działalności naftowo-gazowej o 60%.
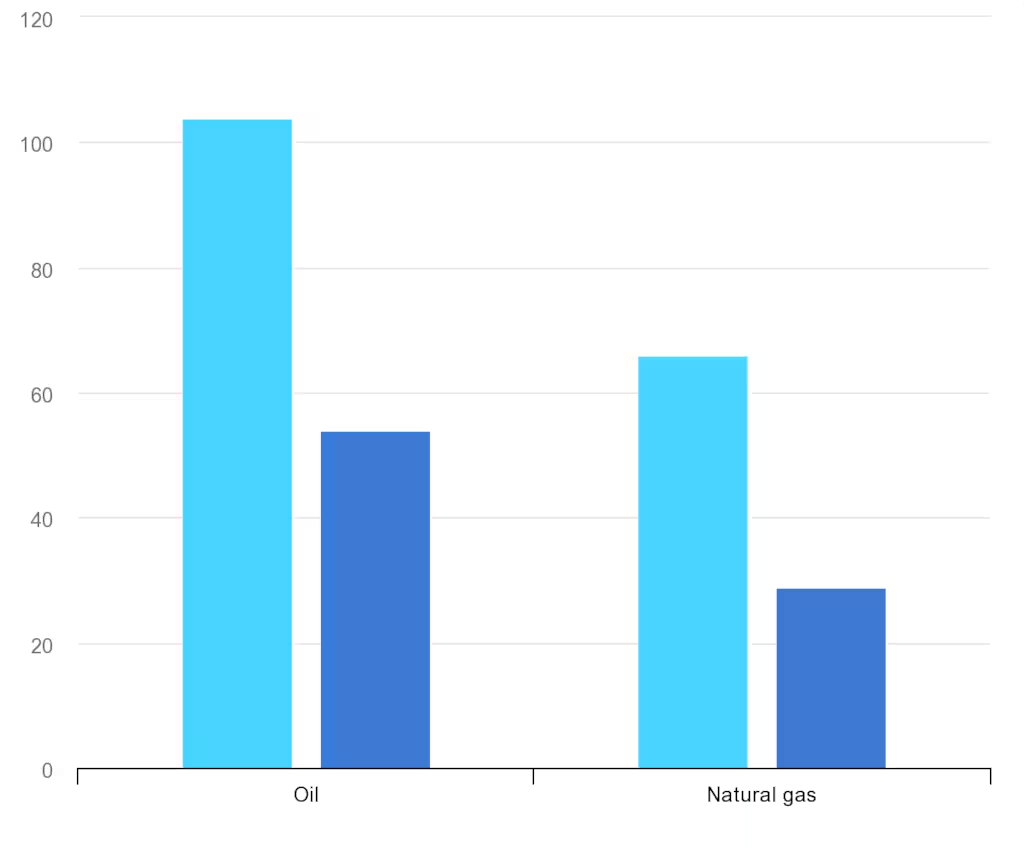
Zgodnie ze scenariuszem NZE MAE intensywność emisji z działalności naftowo-gazowej musi zostać zmniejszona o połowę do 2030 roku. Zdjęcie: MAE
Nowy raport IEA zatytułowany „Emisje z operacji naftowych i gazowych w przejściach netto zerowych” nakreśla plan działania obejmujący kluczowe kroki, jakie muszą podjąć największe firmy z branży naftowo-gazowej, aby tak się stało. W planie działania zalecono pięć obszarów, w których konieczne są natychmiastowe inwestycje, aby osiągnąć cele w zakresie redukcji emisji.
1. Rozwiązanie problemu emisji metanu
Jak stwierdza raport, wykrywanie i naprawianie wycieków w celu ograniczenia emisji metanu może w największym stopniu przyczynić się do ograniczenia całkowitej emisji gazów cieplarnianych.
Metan odpowiada za około 30% globalnego ocieplenia od czasu rewolucji przemysłowej, a zgodnie ze scenariuszem NZE obecne emisje metanu muszą zostać zredukowane o 75% do roku 2030.
Chociaż około jedna trzecia tej redukcji powinna nastąpić w sposób naturalny w miarę przechodzenia konsumentów z paliw kopalnych na czystsze formy energii, przedsiębiorstwa naftowe i gazowe będą musiały podjąć szeroko zakrojone wysiłki, aby oczyścić swoje łańcuchy dostaw, aby osiągnąć podobną intensywność metanu, jaką osiągają dzisiejsi najlepsi operatorzy na świecie.
Aby to osiągnąć, dostępne są uznane technologie, obejmujące wykrywanie wycieków i kampanie naprawcze, instalowanie systemów kontroli emisji i wymianę komponentów zaprojektowanych do emisji metanu. Wykrywanie satelitów i inne zaawansowane technologie monitorowania mogą również zwiększyć odpowiedzialność podmiotów emitujących metan.
2. Wyeliminowanie wszelkich płomieni nieawaryjnych
Flaring to praktyka spalania nadmiaru gazu ziemnego stosowana przez operatorów gazowych w celu obniżenia ciśnienia w urządzeniach i opanowania nieprzewidywalnych i znacznych wahań ciśnienia. Jest to także sposób na pozbycie się niepożądanego gazu pochodzącego z wydobycia ropy naftowej, zamiast inwestowania w infrastrukturę niezbędną do jego wychwytywania, transportu, przetwarzania i sprzedaży.
Choć ze względów bezpieczeństwa konieczne jest spalanie na pochodniach, pochodnie, które działają i emitują CO2 w sposób niemal ciągły, odpowiadają za ponad dwie trzecie całego gazu spalanego na pochodniach.
Alternatywy dla niepotrzebnego spalania na pochodniach obejmują inwestowanie w infrastrukturę niezbędną do dostarczenia paliwa do konsumentów lub ponowne zatłaczanie w celu wsparcia ciśnienia w złożach. Gaz ziemny można również sprężyć do postaci CNG lub do postaci ciekłej jako LNG, który można następnie wykorzystać jako paliwo palne do wytwarzania energii w obiektach wyposażonych w technologię wychwytywania, utylizacji i składowania dwutlenku węgla (CCUS).
3. Elektryfikacja obiektów wydobywczych energią elektryczną niskoemisyjną
Oprócz emisji gazów cieplarnianych powstających w wyniku spalania paliw kopalnych, takich jak ropa naftowa i gaz ziemny, występują także te generowane przez platformy wiertnicze, pompy, sprężarki i inny sprzęt niezbędny do wydobycia i przetwarzania tych paliw.
Według raportu IEA ciepło i energia potrzebne do zasilania procesów wydobywczych w przemyśle naftowo-gazowym spowodowały wyemitowanie ponad 700 Mt CO2 w 2022 r. Elektryfikacja wielu z tych operacji mogłaby zmniejszyć tę liczbę o połowę.
Duża część energii elektrycznej potrzebnej do zasilania działalności wydobywczej branży pochodzi z małych, lokalnych generatorów gazu ziemnego, które wykorzystują stosunkowo nieefektywne turbiny o cyklu otwartym. Przejście na turbiny o cyklu kombinowanym mogłoby zmniejszyć energię potrzebną do ich zasilania o około 30%.
Jednakże pełna elektryfikacja wielu z tych operacji wydobywczych może skutkować jeszcze większą redukcją emisji. Ponad połowa światowej produkcji ropy i gazu odbywa się w promieniu 10 kilometrów od sieci elektroenergetycznej, a trzy czwarte na obszarach odpowiednich dla wydajnych instalacji wiatrowych i słonecznych – zauważa IEA.
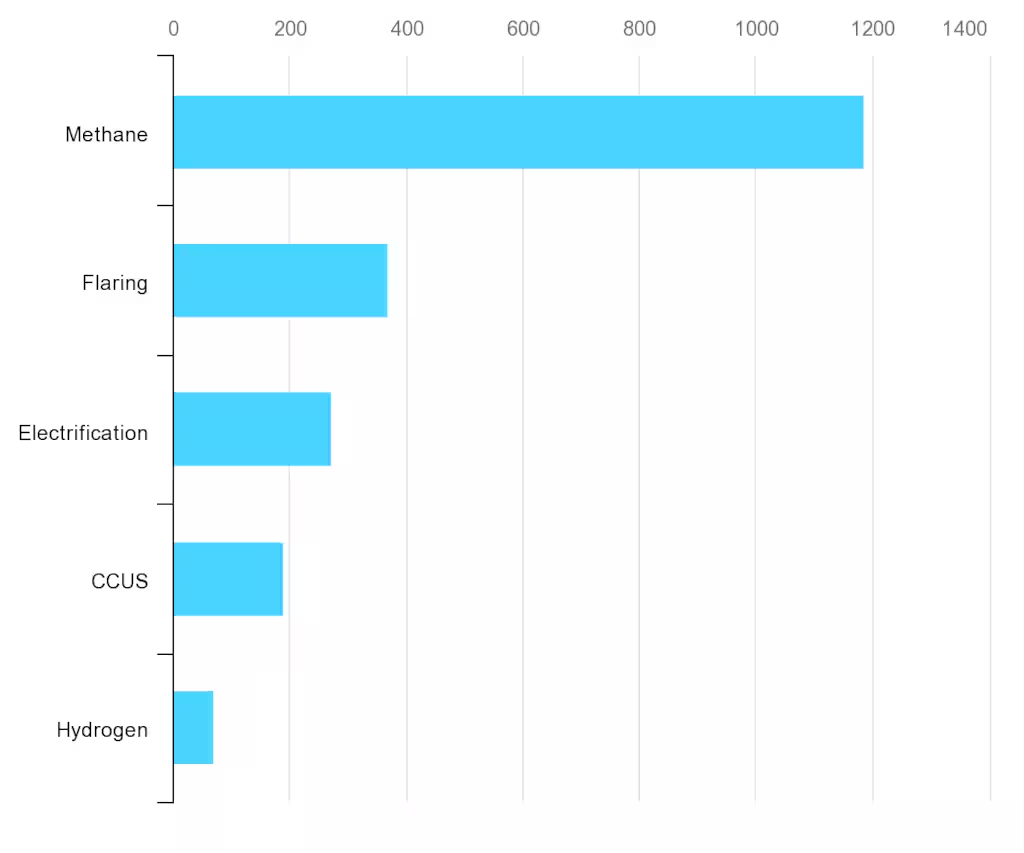
Ograniczenie emisji metanu może w największym stopniu przyczynić się do zmniejszenia ogólnych emisji przemysłu naftowego i gazowego. Zdjęcie: MAE
4. Wyposażenie procesów naftowo-gazowych w wychwytywanie, utylizację i składowanie dwutlenku węgla
Jak wynika z raportu, przemysł naftowy i gazowy jest światowym liderem we wdrażaniu CCUS, odpowiadając za około 90% wszystkich projektów i 40% inwestycji CCUS od 2010 roku. Zastosowanie technologii CCUS w łańcuchu dostaw ropy i gazu mogłoby znacznie zmniejszyć emisję.
Operacje takie jak przetwarzanie gazu, rafinacja i skraplanie LNG są wysoce skoncentrowanymi źródłami emisji CO2, które często są zlokalizowane w pobliżu istniejącej działalności związanej z ropą i gazem.
W Scenariuszu NZE globalna zdolność wychwytywania tych trzech procesów wzrośnie do końca dekady ponad sześciokrotnie. Będzie to wymagało inwestycji o wartości około 100 miliardów dolarów do 2030 roku, głównie w dobra inwestycyjne i infrastrukturę.
Czytałeś?
5. Rozszerzanie wykorzystania niskoemisyjnego wodoru w rafineriach
Chociaż wytwarzanie niskoemisyjnego wodoru za pomocą elektrolizy ze źródeł odnawialnych może mieć ograniczone możliwości ograniczenia emisji przemysłu naftowego i gazowego w perspektywie krótkoterminowej, technologia ta może okazać się bardzo skuteczna w dłuższej perspektywie.
Wodór szczególnie nadaje się do stosowania w rafineriach, ponieważ wymaga niewielkiej ilości sprzętu dla nowych użytkowników, często można go lokalizować w pobliżu innych przemysłowych odbiorców wodoru i często znajduje się w lokalizacjach odpowiednich do wykorzystania odnawialnych źródeł energii. Jak stwierdza raport, są to zazwyczaj obszary przybrzeżne, które można stopniowo uwzględnić w przyszłych planach dotyczących ośrodków importu i eksportu wodoru.
Do 2030 r. rafinerie będą w stanie wyprodukować na miejscu 65% z 6 Mt niskoemisyjnego wodoru powstałego w procesie elektrolizy, jak określono w Scenariuszu NZE. Przewidywany rachunek na kwotę 80 miliardów dolarów na wyposażenie kapitałowe, koszty operacyjne i zakup niskoemisyjnego wodoru od dostawców zewnętrznych w tym celu zmniejszyłby koszty i ryzyko dla innych projektów związanych z nowymi źródłami zapotrzebowania na wodór.
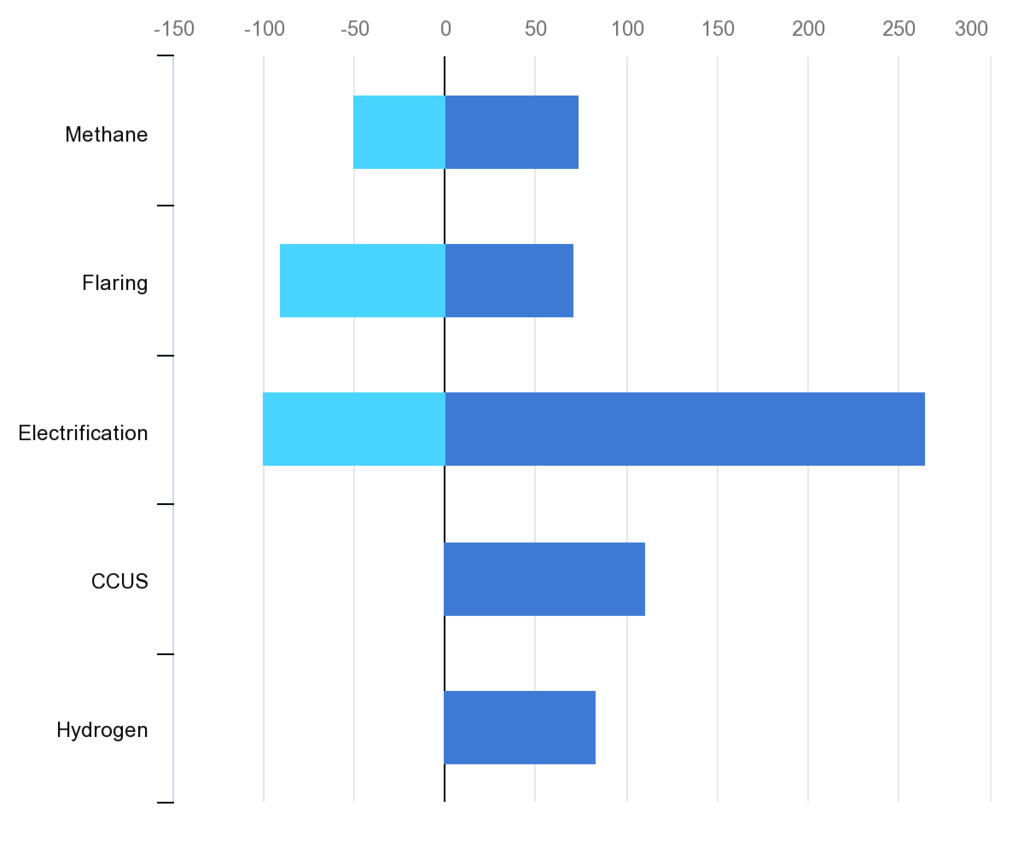
Inwestycje w metan, spalanie na pochodniach i elektryfikację mogą się zwrócić w postaci wzrostu wydajności. Zdjęcie: MAE
Chociaż rachunek za ograniczenie emisji zgodnie ze Scenariuszem NZE wyniesie w tej dekadzie 600 miliardów dolarów, brak działań ze strony głównych przedstawicieli przemysłu będzie kosztować znacznie więcej w dłuższej perspektywie, jeśli zmiany klimatyczne nie zostaną powstrzymane.
Jak wynika z raportu, wiele działań ma na celu zwiększenie wydajności i załatanie wycieków, co powinno szybko zrekompensować początkowe inwestycje.
Na przykładzie metanu IEA szacuje, że od 2022 r. do końca dekady potrzebne będą nakłady inwestycyjne o wartości 75 miliardów dolarów, aby zrealizować redukcję emisji wymaganą w ramach scenariusza NZE. To sprawia, że środki ograniczające emisję metanu należą do najmniej kosztownych rozwiązań, które mogą znacząco zmniejszyć globalną emisję gazów cieplarnianych.
W raporcie Światowego Forum Ekonomicznego „Wspieranie efektywnej transformacji energetycznej 2022” podkreślono zarówno znaczenie, jak i wyzwania transformacji energetycznej dla sektorów przemysłowych. Podkreśla potrzebę innowacyjnych partnerstw między różnymi zainteresowanymi stronami, aby wprowadzić skokową zmianę we wspólnych działaniach, która może otworzyć drogę do zerowej emisji netto.
W branży inicjatywa klimatyczna naftowo-gazowa (OGCI) napędza wspólne działania klimatyczne dla przedsiębiorstw naftowych i gazowych. Cele OGCI obejmują wiele zaleceń raportu MAE dotyczących redukcji emisji, w tym: dążenie do zmniejszenia metanowości w operacjach naftowych i gazowych; prace nad redukcją emisji metanu niemal do zera w wyniku spalania na pochodniach z eksploatowanych aktywów naftowych i gazowych do 2030 r.; oraz wspieranie szerokiej gamy rozwiązań niskoemisyjnych mających na celu dekarbonizację działalności przemysłu.
Odkryć
Co Światowe Forum Ekonomiczne robi w sprawie przejścia na czystą energię?
Przejście na czystą energię ma kluczowe znaczenie w walce ze zmianami klimatycznymi, jednak w ciągu ostatnich pięciu lat transformacja energetyczna uległa stagnacji.
Zużycie i produkcja energii odpowiadają za dwie trzecie globalnych emisji, a 81% światowego systemu energetycznego w dalszym ciągu opiera się na paliwach kopalnych, tyle samo co 30 lat temu. Ponadto postęp w zakresie energochłonności gospodarki światowej (ilości energii zużywanej na jednostkę działalności gospodarczej) ulega spowolnieniu. W 2018 r. energochłonność wzrosła o 1,2%, co stanowi najwolniejsze tempo od 2010 r.
Aby stworzyć bardziej włączający, zrównoważony, przystępny cenowo i bezpieczny globalny system energetyczny, potrzebne są skuteczne polityki, działania sektora prywatnego i współpraca publiczno-prywatna.
Postęp w benchmarkingu jest niezbędny do pomyślnego przejścia. Indeks transformacji energetycznej Światowego Forum Ekonomicznego, który klasyfikuje 115 gospodarek pod względem tego, jak dobrze równoważą one bezpieczeństwo i dostęp do energii ze zrównoważonym rozwojem środowiska i przystępnością cenową, pokazuje, że największym wyzwaniem stojącym przed transformacją energetyczną jest brak gotowości wśród największych emitentów na świecie, w tym USA, Chin, Indii i Rosji. 10 krajów, które uzyskały najwyższy wynik pod względem gotowości, odpowiada za zaledwie 2,6% światowych rocznych emisji.
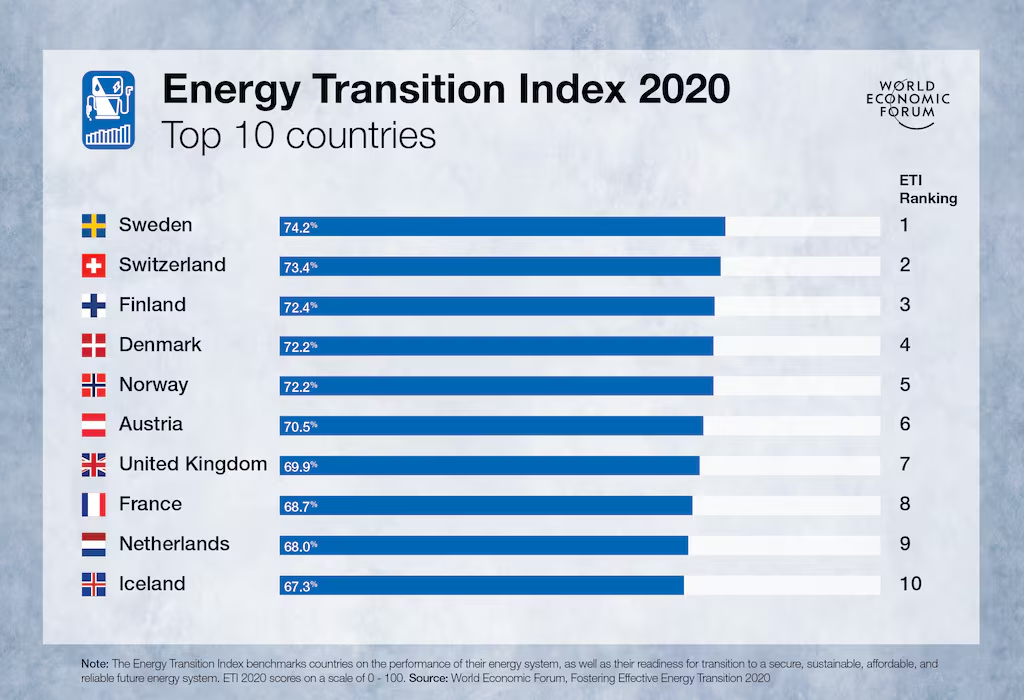
Aby przygotować globalny system energetyczny na przyszłość, działająca w ramach Forum Platforma Kształtowania Przyszłości Energii i Materiałów pracuje nad inicjatywami obejmującymi efektywność systemową, innowacje i czystą energię oraz Globalny Sojusz na rzecz Baterii, aby zachęcać i umożliwiać innowacyjne inwestycje, technologie i rozwiązania w zakresie energii.
Ponadto Platforma Możliwa Misja (MPP) pracuje nad zgromadzeniem partnerów publicznych i prywatnych w celu dalszej transformacji przemysłu, aby skierować sektory przemysłu ciężkiego i mobilności na ścieżkę prowadzącą do zerowej emisji netto. MPP to inicjatywa stworzona przez Światowe Forum Ekonomiczne i Komisję ds. Transformacji Energetycznych.
Czy Twoja organizacja jest zainteresowana współpracą ze Światowym Forum Ekonomicznym? Dowiedz się więcej tutaj.
Bjorn Otto Sverdrup, przewodniczący komitetu wykonawczego OGCI, uważa, że ”działanie jest teraz ważniejsze niż rozmowy. Ograniczenie emisji metanu z przemysłu naftowego i gazowego ma szczególne znaczenie do roku 2030 i było priorytetem dla OGCI. Wspólnie nasi członkowie zmniejszyli emisję metanu o 40% od 2017 r. i ograniczyli spalanie na pochodniach o jedną trzecią”.
Przyznaje, że jest to wyzwanie dla całej branży, ponieważ „połowa bezpośrednich emisji przemysłu naftowego i gazowego pochodzi z metanu i wynosi 2 GtCO2e rocznie, czyli około 5% globalnych emisji”. W zeszłym roku OGCI uruchomiło inicjatywę „Aiming For Zero Emissions Minate”, aby pomóc w osiągnięciu globalnych celów w zakresie redukcji emisji.
„Wyeliminowanie emisji metanu z ropy i gazu spełniłoby ponad dwie trzecie celu Global Mamine Pledge zakładającego redukcję emisji metanu o ponad 100 milionów ton we wszystkich sektorach do 2030 r. Wychwytywanie i składowanie dwutlenku węgla, dekarbonizacja transportu i możliwie najszybsza redukcja emisji powinny być priorytetami dla całej branży”.
Pomimo takiego dostosowania celów – i choć firmy odpowiedzialne za około połowę obecnej produkcji ropy i gazu zobowiązały się do ograniczenia emisji – należy zrobić więcej, aby osiągnąć redukcje na skalę niezbędną do zapobieżenia przyszłemu zagrożeniu kryzysem klimatycznym na planecie.
https://cdn.jwplayer.com/players/IxcaYHOw-ncRE1zO6.html