
Ten artykuł powstał dzięki współpracy The European Sting ze Światowym Forum Ekonomicznym.
Autorka: Renée van Heusden, dyrektor ds. przemysłu naftowego i gazowego, Światowe Forum Ekonomiczne, Adele Jacquard, badaczka ds. przemian ropy i gazu, Światowe Forum Ekonomiczne
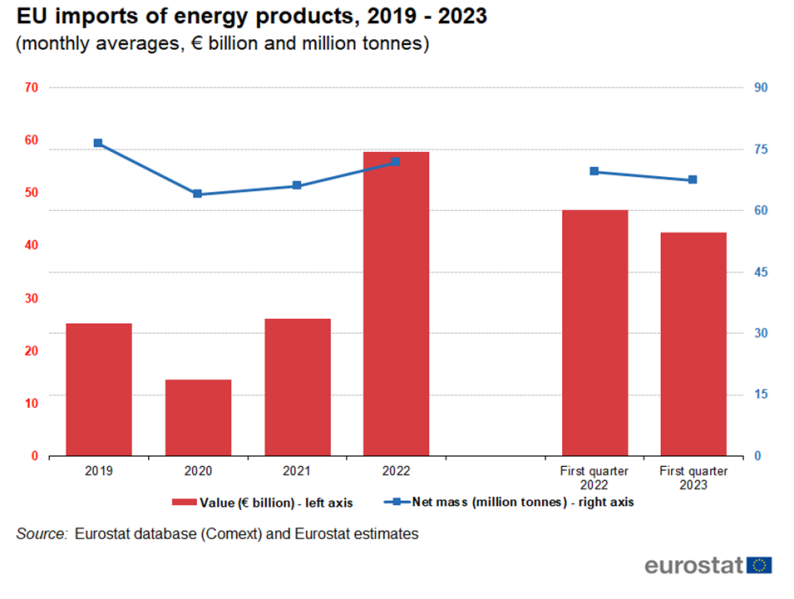
- Europa zwiększyła wydatki na ropę, gaz i węgiel o 1 bilion euro w latach 2021–2022 w związku z poszukiwaniem alternatywnych źródeł energii w stosunku do importu z Rosji. Unia Europejska koncentruje się obecnie na zapewnieniu wystarczających magazynów na zimę i zmniejszeniu swojej zależności od rosyjskiego gazu, przy jednoczesnym utrzymaniu lub obniżeniu zapotrzebowania na gaz. Czy obecny krajobraz gazowy w Europie poprawia się i czy w bloku ustabilizował się kryzys energetyczny zmierzający do zimy?
Inwazja na Ukrainę wywołała zamieszanie na światowym rynku energii, szczególnie w Unii Europejskiej (UE), która musiała szybko zmienić sytuację, aby zapewnić wystarczającą ilość gazu na zimę 2022/2023. Ale zapłaciło to cenę. W 2022 r. Europa wydała o ponad 1 bilion euro więcej na ropę, gaz i węgiel niż w roku poprzednim, co oznacza ponad dwukrotny wzrost udziału jej PKB wydanego na energię. Niedawno doniesienia o „zbyt dużej ilości gazu” w Europie pokazują, jak wyraźnie zmieniła się sytuacja w UE. Historia niedoboru gazu w UE wciąż trwa, ale główne zakłócenia, których region doświadczył na początku kryzysu, ustąpiły szybciej, niż się obawiano. Jednak, jak niedawno poinformowała MAE, sytuacja może szybko się odwrócić – co zatem zmieniło się od 2022 r. i czy UE jest gotowa na zimę 2023/24?
Kryzys energetyczny w Europie rozpoczął się 24 lutego 2022 r. inwazją Rosji na Ukrainę. Przez pozostałą część roku Stany Zjednoczone, UE i Wielką Brytanię podjęły kontrole eksportu, zakazy inwestycji i inicjatywy dotyczące pułapów cenowych, aby zapobiec kontynuacji i eskalacji konfliktu. Rosja w odwecie wprowadziła sankcje, co doprowadziło do zacieśnienia światowego rynku gazu, zwłaszcza w Europie, gdzie Rosja dostarczała wcześniej około 40% gazu ziemnego w regionie. W odpowiedzi na progi cenowe Rosja zakazała eksportu ropy i produktów naftowych w ramach umów zawierających postanowienia dotyczące przestrzegania pułapów cenowych. A kiedy w drugim kwartale 2022 roku kilka państw członkowskich UE odmówiło stosowania się do nowego systemu płatności narzuconego przez Rosję, kontrolowana przez państwo rosyjska firma energetyczna Gazprom jednostronnie odcięła znaczną część dostaw gazu. W sumie sankcje, w połączeniu z różnymi ekonomicznymi środkami zaradczymi i sabotażem Nord Stream 2 – gazociągu biegnącego z Rosji przez Niemcy – doprowadziły do ograniczeń podaży na rynku gazu, zwłaszcza w Europie. Doprowadziło to do drastycznych podwyżek cen energii. W zeszłym roku ceny gazu osiągnęły najwyższy poziom 100 dolarów za milion brytyjskich jednostek termicznych (MMBtu), ceny ropy Brent osiągnęły 130 dolarów za baryłkę, a ceny węgla osiągnęły najwyższy poziom 441 dolarów za tonę. Ostatecznie zapotrzebowanie na energię zostało zaspokojone, ale koszty były wysokie, szczególnie pod względem kapitału energetycznego – co oznacza zarówno przystępność cenową, jak i dostęp – co stanowi kluczowy wniosek z ostatniej analizy i raportu Światowego Forum Ekonomicznego na temat wskaźnika transformacji energetycznej 2023.
Europejska strategia gazowa na zimę 2023/24
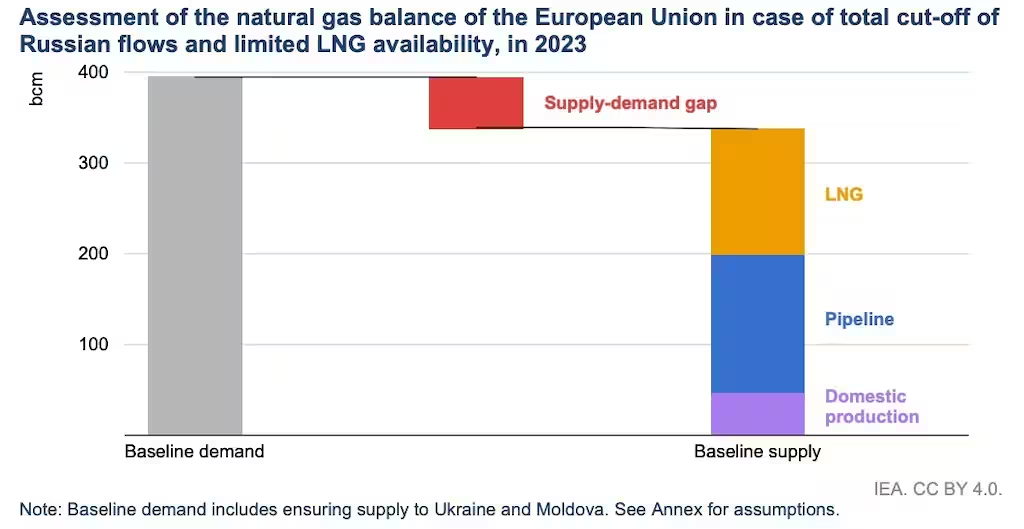
Raport Międzynarodowej Agencji Energetycznej (IEA) Jak uniknąć niedoborów gazu w UE w 2023 r. zawiera również szereg sugerowanych inicjatyw mających na celu zrównoważenie krótkoterminowych potrzeb z długoterminową strategią transformacji energetycznej. W perspektywie krótkoterminowej Europa musi zapewnić sobie wystarczające magazyny gazu, aby przetrwać zimę, ograniczyć zależność od rosyjskiego gazu i utrzymać lub zmniejszyć zapotrzebowanie na gaz. Aby to osiągnąć, podjęła szereg inicjatyw. Wprowadzenie minimalnych obowiązków w zakresie magazynowania gazu zakłada osiągnięcie co najmniej 90% pojemności na zimę 2023/24 i później – aby zwiększyć bezpieczeństwo energetyczne UE i osiągnąć bardziej optymalny cykl magazynowania przez cały rok.
Polityka była również ukierunkowana na rynek skroplonego gazu ziemnego (LNG) i obejmowała mechanizmy zakupu LNG oparte na zwiększonej koordynacji i magazynowaniu w celu ograniczenia zmienności cen.
W międzyczasie Rada UE wprowadziła mechanizm wspólnych zakupów, który umożliwia wspólne zakupy i skuteczniejsze sposoby dopasowywania popytu do dostawców, w tym do krajów spoza UE. Wreszcie blok dywersyfikuje swoją bazę energetyczną, zwiększając podstawowy udział odnawialnych źródeł energii, co ma kluczowe znaczenie dla bezpiecznego i ekonomicznego systemu energetycznego, ponieważ zmniejsza zależność, zwiększa odporność i zarządza ryzykiem gospodarczym. Jak dotąd inicjatywy zakończyły się sukcesem. Według stanu na 4 lipca poziom magazynowania gazu w Europie wynosił 79%. Przy obecnym tempie uzupełniania oczekuje się, że magazyny osiągną docelową pojemność przed październikiem, podał Reuters na podstawie danych Gas Infrastructure Europe. Obfitość europejskich magazynów gazu i szybkie tempo uzupełniania spowodowały gwałtowny spadek cen w pierwszej połowie roku. Wpływ szybkich i zdecydowanych działań UE na rzecz złagodzenia skutków kryzysu energetycznego stworzył pole do optymizmu przed zimą 2023/34. Jednak w nadchodzących miesiącach blok musi także w dalszym ciągu koncentrować się na swoich długoterminowych celach, zwłaszcza że południe Europy zmaga się obecnie z poważnymi falami upałów.
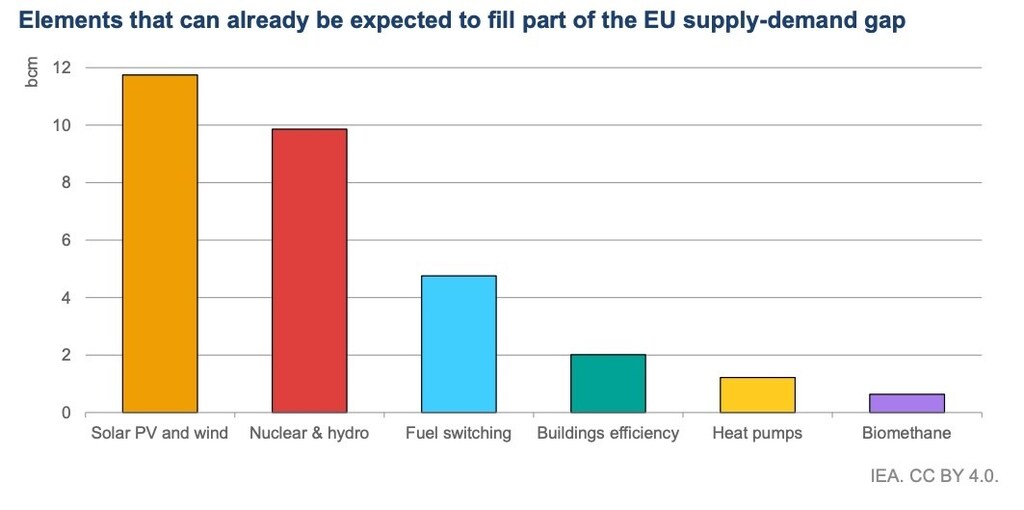
Z najnowszego raportu na temat wspierania efektywnej transformacji energetycznej wynika, że działania, które podejmiemy w ciągu najbliższych kilku lat, będą miały kluczowe znaczenie dla powodzenia naszych długoterminowych celów energetycznych. Wszyscy razem uczestniczymy w transformacji energetycznej, a działania podejmowane w Europie mają konsekwencje na całym świecie. Rosnący popyt na gaz w Europie wpłynął już na regiony o niższych dochodach i tempo ich transformacji: wysokie światowe ceny LNG przewyższyły ceny w regionach takich jak Azja Południowo-Wschodnia i ponownie skłoniły niektóre kraje do uzależnienia się od węgla. Utrzymująca się niedostępność czystszych źródeł energii, takich jak gaz i LNG, może skłonić więcej gospodarek o niższych dochodach do powrotu na węgiel, spowalniając globalne tempo transformacji. UE przeszła długą drogę od szaleńczego gromadzenia zapasów, które rok temu spowodowało wzrost cen gazu, ale kryzys energetyczny jeszcze się nie skończył. Europa musi teraz nadać priorytet swoim własnym zapotrzebowaniom energetycznym na zimę 2023/24, koncentrując się na bezpieczeństwie energetycznym i ograniczając jednostronną zależność. Należy utrzymać politykę i interwencje, które utrzymywały popyt na energię w UE na niskim poziomie, aby powstrzymać jego gwałtowny wzrost po zakończeniu kryzysu energetycznego. Europejski kryzys energetyczny już przyspieszył transformację, wzmocnił bezpieczeństwo regionu i zmusił go do ograniczenia zużycia. Jednak ten okres przewrotów jest także okazją do wykorzystania tego postępu i
kontynuować dążenie do bardziej zróżnicowanego i odpornego systemu energetycznego.